Har du funderat på hur Swish egentligen tjänar pengar när tjänsten är helt gratis för dig som privatperson? Med runt 8,6 miljoner användare i Sverige är Swish en av landets mest använda betaltjänster – ändå kostar det dig 0 kronor att skicka pengar.
Så var kommer intäkterna ifrån? Svaret handlar om vem som äger Swish, vilka avgifter företag betalar och hur betalningarna tekniskt går till. Den här texten förklarar det steg för steg.
Kort svar: så tjänar Swish pengar
Swish tjänar pengar genom att bankerna tar betalt av företag, föreningar och organisationer som vill ta emot betalningar via tjänsten. Privatpersoner betalar ingenting.
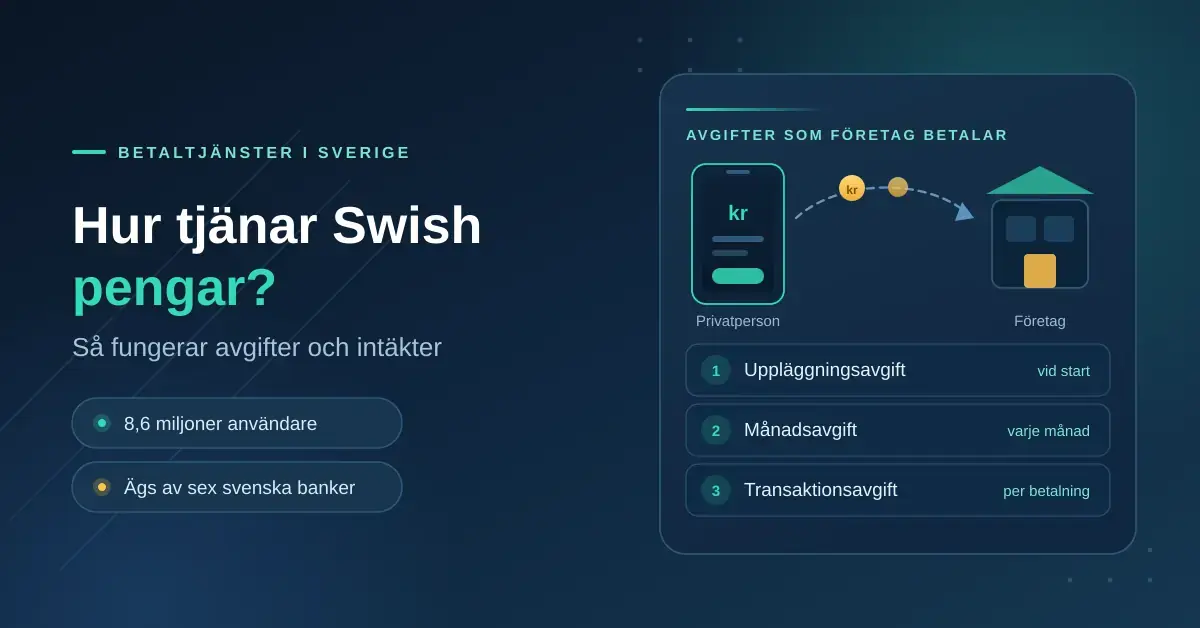
Intäkterna kommer i huvudsak från tre saker: en eventuell start- eller uppläggningsavgift, en fast månads- eller årsavgift och en avgift för varje transaktion som företaget tar emot.
Vem äger Swish?
För att förstå intäkterna måste man börja med ägarstrukturen. Swish drivs av bolaget Getswish AB, som grundades 2012.
Getswish ägs gemensamt av flera av Sveriges största banker: Danske Bank, Handelsbanken, Länsförsäkringar Bank, Nordea, SEB samt Swedbank och Sparbankerna. Ägarandelen varierar beroende på bankens storlek.
Utöver ägarbankerna har fler banker – till exempel ICA Banken och Forex Bank – anslutit sig till tjänsten utan att vara delägare. Det är alltså bankerna som står bakom Swish, och det är också bankerna som själva bestämmer vilka villkor och avgifter som ska gälla för deras egna företagskunder.
Hur fungerar en Swish-betalning tekniskt?
När du skickar pengar via Swish sker överföringen i realtid, direkt mellan två bankkonton. Här är det bra att skilja på två begrepp: clearing betyder att betalningsuppgifter sammanställs och matchas, medan avveckling betyder att pengarna faktiskt flyttas från en banks konto till en annans.
Tidigare hanterades Swish-betalningar i Bankgirots system för realtidsbetalningar, kallat BiR (Betalningar i Realtid). Det stämmer inte längre. Systembytet inleddes i februari 2024, och från mars 2024 avvecklas alla Swish-betalningar mellan olika banker i stället i Riksbankens betalningssystem RIX-INST. BiR fasades då ut för Swish.
Fördelen med bytet är att pengarna nu flyttas mellan bankernas konton hos Riksbanken, i så kallade centralbankspengar. Det minskar riskerna i systemet, bland annat eftersom Riksbanken inte kan gå i konkurs. För dig som användare märks ingen skillnad – betalningen går lika snabbt som förut.
Swish är gratis för privatpersoner
För dig som privatperson är det gratis att använda Swish. Du betalar varken en avgift per betalning eller en månadsavgift. Som privatanvändare kan du:
- Skicka pengar direkt i appen
- Ta emot betalningar
- Betala vid köp online
- Betala i butik med en Swish QR-kod
Detta gäller oavsett vilken av de anslutna bankerna du har ditt konto hos.
Företag betalar för att använda Swish
Här finns själva svaret på frågan. Bankerna tar betalt av företag och organisationer som vill ta emot betalningar via Swish. För att kunna göra det måste företaget vanligtvis ha ett företagskonto hos en ansluten bank, teckna avtal om Swish Företag eller Swish Handel och betala de avgifter som banken tar ut.
En viktig detalj är att företaget inte får lägga över Swish-avgiften på kunden. Du som betalar med Swish betalar alltså aldrig extra.
Det här gäller alla typer av företag. Även svenska nätcasinon som erbjuder casino med Swish är företag som betalar avgifter för att kunna ta emot Swish-betalningar – en översikt över sådana aktörer finns i guiden om spelbolag med Swish.
Vem betalar vad för Swish?
| Användare | Betalar |
|---|---|
| Privatpersoner | Ingenting – gratis att skicka och ta emot |
| Företag | Uppläggningsavgift, månads- eller årsavgift och en avgift per mottagen betalning |
| Föreningar och organisationer | Ofta avgift, men vissa banker gör undantag för 90-konton |
Swish Företag och Swish Handel
Det finns två huvudtyper av företagsavtal. Swish Företag passar mindre verksamheter och föreningar som tar betalt utan kassasystem, till exempel på en marknad. Swish Handel riktar sig till e-handel och butiker med kassa- eller betalsystem, och har ofta en högre månadsavgift.
Vad kostar Swish för företag?
Priserna sätts av varje bank – inte centralt av Swish – och kan förhandlas vid stora volymer. Avgiften per transaktion är i regel ett fast belopp, ofta någonstans runt 1,50–3 kronor, snarare än en procentsats. Utöver det tillkommer normalt en fast månadsavgift. Eftersom priserna ändras över tid bör du alltid kontrollera aktuella villkor direkt hos din egen bank.
Exempel på hur avgiften är uppbyggd – kontrollera alltid aktuella priser hos din egen bank.
Ideella föreningar och avgifter
Även ideella föreningar och välgörenhetsorganisationer betalar i många fall avgift för att ta emot pengar via Swish. Det har lett till debatt, eftersom en del av varje gåva då indirekt går till banken.
Vissa banker gör undantag. Flera banker har erbjudit avgiftsfria Swish-betalningar för organisationer med så kallat 90-konto, ett kontrollerat insamlingskonto för välgörenhet.
Hur mycket tjänar Getswish?
Getswish AB omsatte cirka 362 miljoner kronor under 2024, en ökning med omkring 22 procent jämfört med året innan. Trots den höga omsättningen är vinsten förhållandevis liten – resultatet för 2024 landade på omkring 12,8 miljoner kronor, samtidigt som bolaget gjort stora investeringar och nyanställningar.
Intäkterna kommer i huvudsak från företagens och organisationernas avgifter, transaktionsavgifter och avtal med de anslutna bankerna.
En större förändring är att Getswish har blivit ett godkänt clearingbolag och nu står under Finansinspektionens tillsyn, enligt lagen om clearing och avveckling av betalningar (2024:114). Det har medfört högre kapitalkrav, och ägarbankerna har därför skjutit till omkring 450 miljoner kronor i bolaget.
Varför är Swish gratis för privatpersoner?
Att privatpersoner inte betalar är ett strategiskt val. Ju fler privatpersoner som använder Swish, desto mer attraktivt blir det för företag att erbjuda Swish som betalsätt. Det skapar en självförstärkande cirkel:
- Privatpersoner använder Swish gratis och tjänsten blir utbredd
- Företag vill kunna ta betalt där kunderna redan finns
- Företag tecknar avtal och betalar avgifter
- Bankerna och Getswish får sina intäkter
Bankerna tjänar dessutom indirekt på att kontanthanteringen minskar, vilket sänker deras kostnader.
Sammanfattning
Swish är gratis för dig som privatperson, men inte för företag. Tjänsten tjänar pengar genom de avgifter som företag, föreningar och organisationer betalar för att ta emot betalningar.
Bakom Swish står bolaget Getswish AB, som ägs av flera storbanker. Själva betalningarna avvecklas sedan 2024 i Riksbankens system RIX-INST, inte längre via Bankgirots BiR. Det är den kombinationen – gratis för många, avgiftsbelagt för företag – som gör Swish till en lönsam affär för bankerna.
Ansvarsfriskrivning
Den här texten är enbart informativ och beskriver hur betaltjänsten Swish är uppbyggd och hur den finansieras. Den är inte ekonomisk rådgivning, och uppgifter om avgifter och företagsekonomiska siffror kan ändras över tid – kontrollera alltid aktuell information direkt hos din bank eller berörd myndighet.
Sidan handlar om betaltjänsten Swish och inte om spel. Om du spelar om pengar, kom ihåg att det innebär en risk och att åldersgränsen är 18 år. Behöver du stöd finns hjälp hos Stödlinjen och Spelpaus.se.
Referenskällor
- Sveriges Riksbank – Swishbetalningar flyttas till RIX-INST (2024): riksbank.se
- Finansinspektionen – Getswish beviljas tillstånd som clearingbolag: fi.se
- Sveriges riksdag – lag (2024:114) om clearing och avveckling av betalningar: riksdagen.se
- allabolag.se – Getswish AB, nyckeltal (omsättning och resultat 2024): allabolag.se
- Swish (Getswish AB) – om betaltjänsten: swish.nu
Vanliga frågor (FAQ)
Är Swish gratis?
Ja. För privatpersoner är Swish gratis att använda, både att skicka och ta emot pengar.
Hur tjänar Swish pengar?
Genom avgifter som företag och organisationer betalar för att ta emot betalningar. Det handlar om uppläggningsavgift, månads- eller årsavgift och en avgift per transaktion.
Kostar det att använda Swish som företag?
Ja. Företag betalar vanligtvis en fast avgift plus en avgift per mottagen betalning, ofta runt 1,50–3 kronor per transaktion beroende på bank och avtal.
Vem äger Swish?
Swish drivs av Getswish AB, som ägs gemensamt av Danske Bank, Handelsbanken, Länsförsäkringar Bank, Nordea, SEB samt Swedbank och Sparbankerna.
Hur snabbt går en Swish-betalning?
Betalningen sker i realtid och tar bara några sekunder. Sedan 2024 avvecklas överföringar mellan banker i Riksbankens system RIX-INST.
Går Swish fortfarande via Bankgirot?
Nej. Fram till 2024 hanterades Swish i Bankgirots BiR-system, men sedan februari–mars 2024 sker avvecklingen i Riksbankens RIX-INST i stället.